
Saldo a stralcio e sovraindebitamento: quale soluzione conviene davvero nel mio caso?
Scegliere tra saldo a stralcio o sovraindebitamento significa optare per una trattativa privata con uno o più creditori (il saldo e stralcio) oppure per una procedura strutturata volta a gestire una crisi non più sostenibile (il sovraindebitamento, ove vi siano i presupposti).
👉 Cosa devi sapere subito:
- Non esiste una soluzione migliore in assoluto.
- La scelta tra le due strade dipende dal caso specifico.
- Prima di decidere, serve sempre una valutazione documentale accurata.
Differenza saldo e stralcio e sovraindebitamento: il confronto pratico
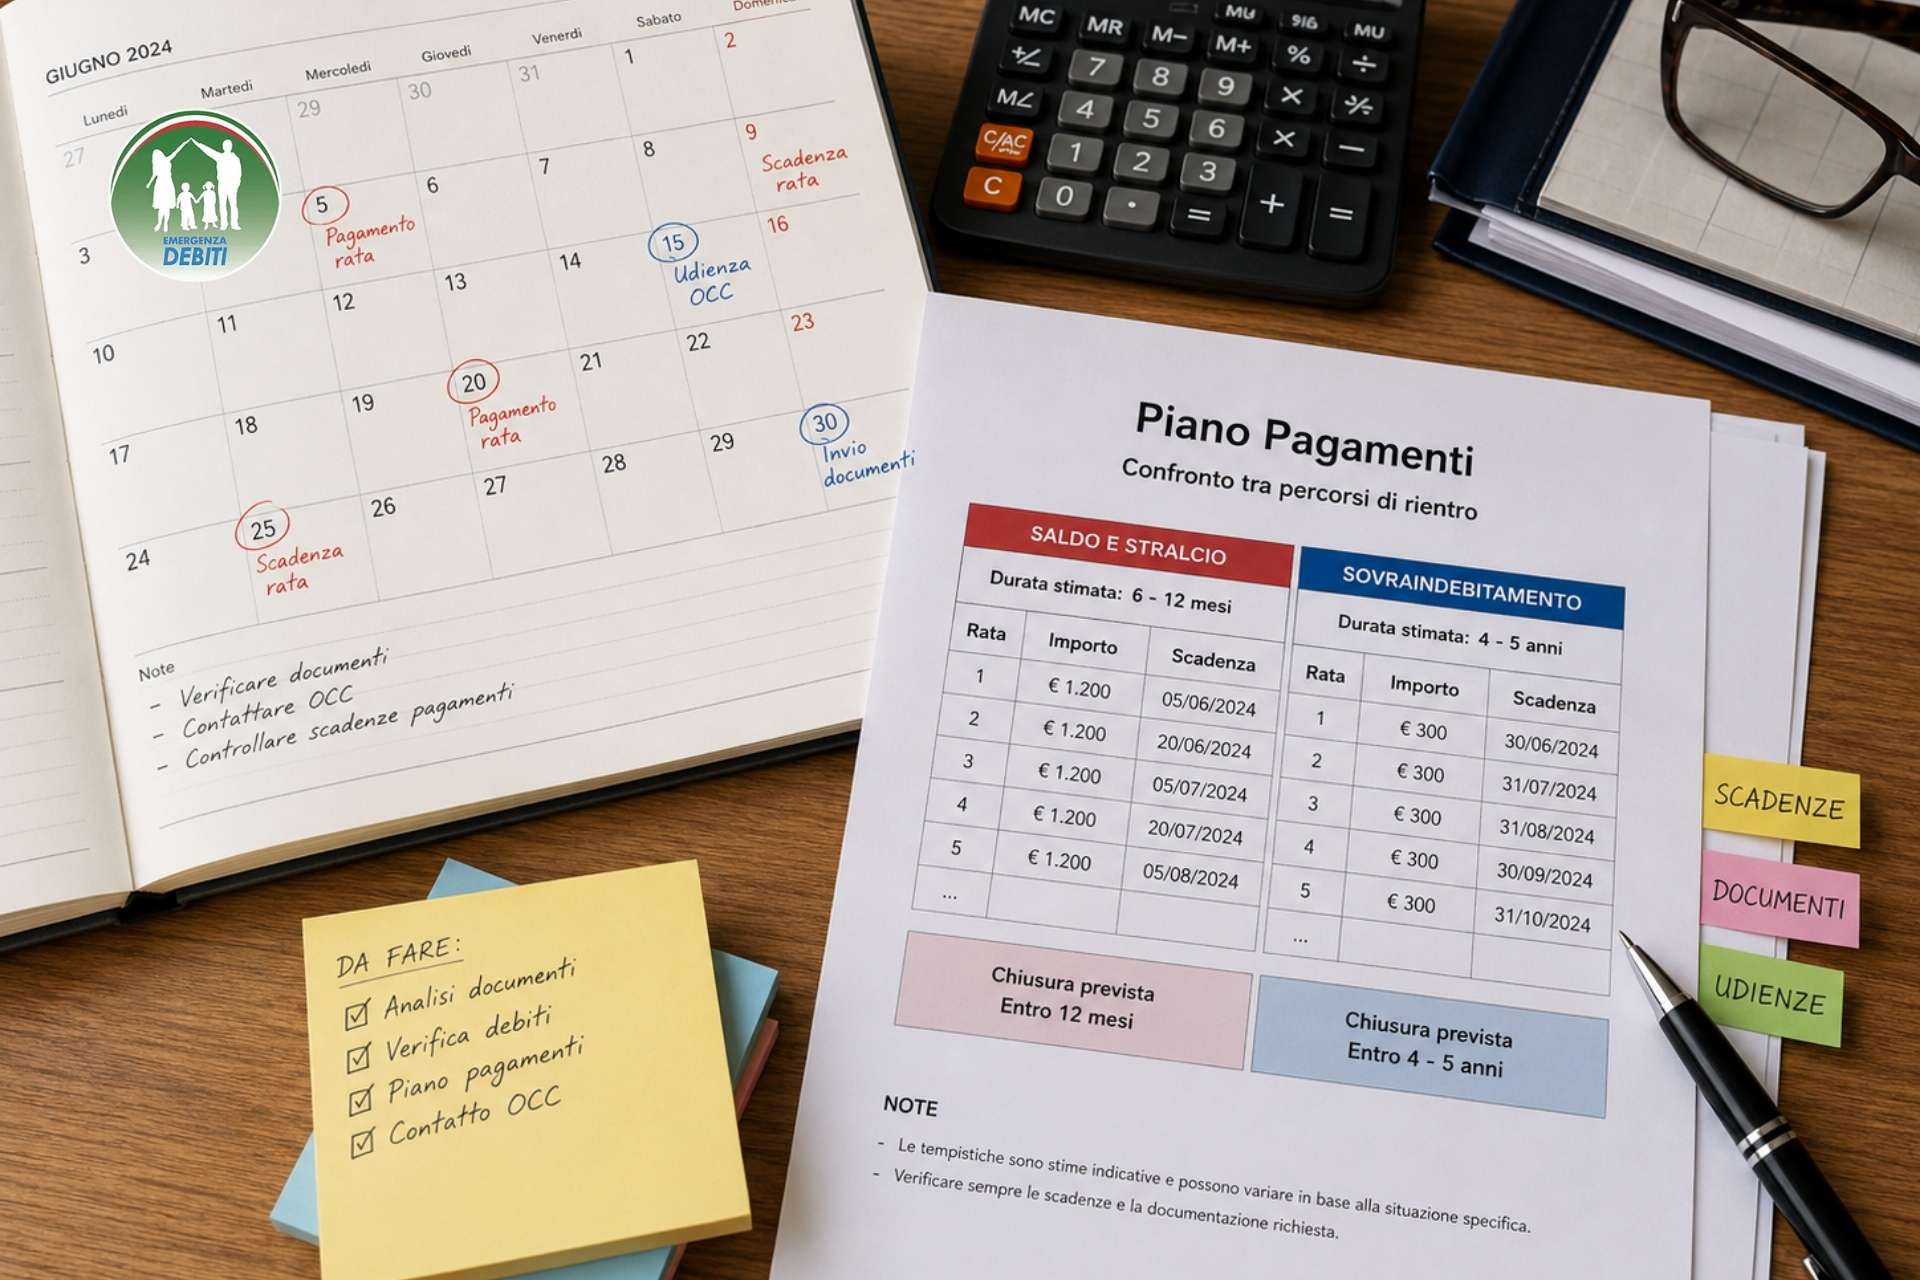
Per capire quale strada intraprendere, è fondamentale conoscere la natura giuridica e pratica di questi due strumenti. Ecco un box comparativo:
✅ Il Saldo a Stralcio (Accordo negoziale)
- Cos’è: Un accordo privato con il singolo creditore. Paghi una quota ridotta del debito, in un’unica soluzione o in poche rate, e la restante parte viene cancellata.
- Come funziona: Si basa sulla pura contrattazione. Se il creditore accetta, si firma un accordo transattivo con liberatoria finale.
- Rischi: Se non hai la liquidità pronta per onorare l’accordo, il patto decade.
✅ Il Sovraindebitamento (Procedura strutturata)
- Cos’è: Un percorso normativo per gestire contemporaneamente più debiti di diversa natura (banche, fisco, fornitori), dedicato a chi non può più far fronte ai propri impegni.
- Come funziona: Si attiva tramite tribunale o organismi appositi. Permette di pagare i debiti in base alle proprie reali capacità economiche, fino ad arrivare, nei casi previsti, all’esdebitazione.
- Rischi: Richiede requisiti precisi e tempi più lunghi rispetto a una trattativa privata.
Saldo a stralcio: quando conviene davvero
Il saldo e stralcio è un’ottima soluzione per chiudere posizioni specifiche, ma è realistico solo in determinate condizioni. Il saldo e stralcio quando conviene?
- Quando hai liquidità immediata (o reperibile in tempi brevissimi tramite terzi/garanti).
- Quando hai un numero ridotto di creditori (1 o 2) che si dimostrano “trattabili”.
- Quando il tuo obiettivo è eliminare un debito specifico per liberare una garanzia.
Attenzione: La sua riuscita dipende dal caso e dalla disponibilità del creditore. Mai procedere senza un accordo scritto e una liberatoria.
Sovraindebitamento: quando conviene sceglierlo
Scegliere la via del sovraindebitamento quando conviene? Questo strumento è più adatto alle situazioni di crisi profonda e sistemica. In particolare, è la scelta giusta se:
- Hai molteplici debiti verso più creditori (banche, fisco, finanziarie).
- La tua liquidità è insufficiente per proporre stralci privati, ma hai un reddito mensile (o beni liquidabili).
- Sei in una crisi strutturale e hai bisogno di una soluzione complessiva, non di tappare un singolo buco.
- Vuoi accedere (se ci sono i presupposti legali) a una riduzione debiti legale e alla successiva gestione dei residui.
Attenzione: L’accesso a questa tutela si valuta caso per caso in base ai requisiti e alla documentazione. Per approfondire le casistiche, consulta la nostra sezione sulla Legge 3/2012 esdebitamento (sovraindebitamento).
Cosa conviene tra stralcio e Legge 3/2012?
Molte persone cercano in rete “cosa conviene tra stralcio e Legge 3/2012”. È importante fare chiarezza su questo punto. La “Legge 3/2012” (la famosa legge salva-suicidi) è un termine ancora diffusissimo tra gli utenti, ma oggi la materia del sovraindebitamento è stata assorbita e inquadrata nel nuovo Codice della Crisi d’Impresa e dell’Insolvenza.
Il confronto reale, quindi, non è tra due leggi, ma tra un accordo stragiudiziale privato (lo stralcio) e una procedura strutturata (il sovraindebitamento). Scegliere saldo e stralcio o sovraindebitamento significa analizzare se il problema è circoscritto o generale.
Piano del consumatore vs accordo: capiamo le differenze
Se la strada per te è la procedura di sovraindebitamento, ti troverai di fronte a un’ulteriore biforcazione. Analizziamo la questione piano del consumatore vs accordo:
- Il Piano di ristrutturazione dei debiti del consumatore (ex Piano del consumatore): È riservato esclusivamente alle persone fisiche (consumatori) che hanno contratto debiti per scopi estranei all’attività imprenditoriale o professionale. La particolarità? Il giudice decide se approvarlo valutandone la fattibilità e la meritevolezza del debitore, senza che i creditori debbano votare o essere d’accordo.
- Il Concordato Minore (ex Accordo con i creditori): È destinato a professionisti, ditte individuali, artigiani o piccole imprese (soggetti non fallibili). In questo caso, per l’approvazione serve il voto favorevole della maggioranza dei creditori.
La scelta dipende dall’origine dei tuoi debiti, dal tipo di creditori e dalla documentazione che puoi produrre.
Il quadro normativo: la riduzione debiti legale spiegata
Affrontare il dilemma tra saldo e stralcio o sovraindebitamento richiede una comprensione chiara del quadro istituzionale italiano.
Oggi, la gestione della crisi finanziaria privata e aziendale è regolamentata dal Codice della Crisi d’Impresa e dell’Insolvenza (pubblicato sulla Gazzetta Ufficiale e consultabile tramite il portale Normattiva). Come sottolineato in diverse note informative del Ministero della Giustizia, lo Stato fornisce strumenti concreti per riabilitare chi è caduto in difficoltà economiche senza colpa grave. L’obiettivo macroeconomico, spesso analizzato da testate come Il Sole 24 Ore, è quello di reinserire i soggetti sovraindebitati nel circuito economico attivo, evitando la paralisi finanziaria.
Quando si parla di una riduzione debiti legale, ci si riferisce proprio all’applicazione di queste normative. Attraverso gli Organismi di Composizione della Crisi (OCC) e i Tribunali competenti, un soggetto può proporre un piano di rientro parametrato al proprio reale sostentamento. La Banca d’Italia, nelle sue guide di educazione finanziaria, raccomanda sempre la massima trasparenza documentale quando si accede a tali strumenti.
Solo al termine regolare di questo percorso virtuoso – e solo ove ricorrano tutti i rigorosi presupposti fissati dalla legge – il debitore ottiene l’esdebitazione, ovvero la possibilità di cancellare debiti residui che non sono stati soddisfatti con la procedura. Si tratta di un processo giudiziale e normativo serio, ben lontano dalle facili promesse commerciali, che richiede l’assistenza costante di professionisti tramite una consulenza stragiudiziale e un rigoroso affiancamento tecnico.
Saldo a stralcio o sovraindebitamento: Decision Tree pratico
Ecco un mini-schema (decision tree) per orientarti velocemente:
🟢 Hai liquidità + 1 o 2 creditori + urgenza di sbloccare garanzie?
👉 Spesso la strada è il Saldo e Stralcio.
🟡 Hai 5 o più creditori + reddito basso ma costante + zero liquidità immediata?
👉 Spesso la strada è il Sovraindebitamento
🔴 Hai atti giudiziari in corso (decreto ingiuntivo, precetto, pignoramento)?
👉 Serve una strategia urgente. Potrebbe servire un’opposizione agli atti giudiziari combinata a una negoziazione. Dipende strettamente dal caso.
La procedura pratica in 7 step
Come si arriva a definire un accordo o una procedura? Ecco i passi operativi:
- Elenco dei debiti: Ricostruisci ogni posizione (creditore, importo originario, interessi, stato della pratica).
- Fotografia finanziaria: Analizza obiettivamente le tue entrate nette, uscite essenziali e patrimonio liquidabile.
- Verifica liquidità: Definisci quanta liquidità hai davvero a disposizione oggi per eventuali proposte immediate.
- Analisi creditori: Valuta il numero dei creditori e la loro “trattabilità” storica.
- Mappatura urgenze: Verifica la presenza di atti legali o pignoramenti imminenti.
- Confronto: Pesa pro e contro tra saldo e stralcio o sovraindebitamento.
- Strategia scritta: Imposta la negoziazione, l’avvio della procedura o una ristrutturazione del debito mista con l’aiuto di un professionista.
Errori da evitare per una soluzione debiti definitiva
La ricerca di una soluzione debiti definitiva spesso porta a compiere passi falsi. Ecco cosa evitare assolutamente:
-
- Tentare un accordo di saldo e stralcio senza avere liquidità reale e immediatamente disponibile.
- Aspettare troppo tempo per valutare il sovraindebitamento, perdendo il proprio patrimonio nel frattempo.
- Accettare accordi verbali dai recupero crediti senza ricevere la quietanza liberatoria scritta.
- Ignorare gli atti del tribunale (es. pignoramenti) pensando che le trattative informali li blocchino in automatico.
- Confondere il concetto normativo di “riduzione debito” con la favola di una “cancellazione automatica e senza fatica”.
- Credere a chi ti vende una soluzione senza prima aver fatto un’analisi economica del tuo caso.
FAQ: Domande Frequenti ❓
Se scelgo il sovraindebitamento, mi tolgono la casa?
Non necessariamente. Il piano (es. piano del consumatore) può prevedere il mantenimento dell’abitazione principale se il flusso dei pagamenti proposti è in grado di soddisfare i creditori garantiti. Dipende dalla singola situazione.
Accordo con creditori o esdebitazione: sono la stessa cosa?
No. L’accordo con i creditori è uno degli strumenti per gestire la crisi. L’esdebitazione è invece l’effetto finale (la liberazione dai debiti residui) che si ottiene se si rispetta alla lettera la procedura scelta e si dimostra meritevolezza.
Quanto tempo serve per un saldo e stralcio?
Se i fondi sono disponibili, l’accordo può chiudersi anche in poche settimane di trattative stragiudiziali.
Quanto dura una procedura di sovraindebitamento?
L’iter è giudiziale: la preparazione può richiedere mesi e il piano di pagamenti omologato dal giudice dura solitamente dai 3 ai 5 anni (o più, in casi specifici).
Posso fare da solo o serve un avvocato?
Per il saldo e stralcio, il fai-da-te espone a rischi enormi (es. mancate liberatorie). Per il sovraindebitamento, è obbligatoria l’assistenza di un OCC e il supporto di un professionista qualificato è cruciale.
Se mi pignorano lo stipendio, il sovraindebitamento lo blocca?
Sì, uno dei vantaggi principali dell’apertura formale della procedura di sovraindebitamento è il blocco delle azioni esecutive e cautelari da parte dei creditori (pignoramenti inclusi).
Conclusione e Contatti
Capire se per te sia meglio optare per il saldo e stralcio o sovraindebitamento non è un calcolo che puoi fare leggendo un blog: serve un’analisi tecnica, contabile e giuridica della tua reale esposizione.
Se cerchi professionisti in grado di dirti la verità sui tuoi margini di manovra e difenderti dai creditori in modo legale e trasparente, vieni a conoscere le nostre sedi su tutto il territorio nazionale o contattaci oggi stesso.
📍 Via Terenzio, 10 – 00193 Roma (RM)
🏢 Presenti con uffici in tutta Italia dal 2010
☎️ Tel. 800 482060
✉️ Email info@ufficioemergenzadebiti.it