
Sto pagando interessi altissimi: come capisco se c’è usura o anatocismo sul mio mutuo/finanziamento?
Sospetti di pagare interessi troppo alti? Per capire se c’è usura o anatocismo mutuo devi sapere che l’usura scatta quando il costo totale del credito supera una soglia di legge, mentre l’anatocismo avviene quando gli interessi producono altri interessi (capitalizzazione). Non basta che la rata sembri “alta”: serve verificare documenti e conteggi tecnici.
Cos’è l’usura o anatocismo mutuo: definizioni e differenze
Per affrontare un sospetto di irregolarità bancaria, il primo passo è comprendere le entità in gioco. Spesso i due termini vengono confusi, ma indicano due fenomeni ben distinti:
Usura: Si verifica quando il costo effettivo globale del credito (comprensivo di interessi, spese e commissioni) supera il limite massimo consentito dalla legge, noto come Tasso Soglia. Questo limite varia per categoria di prestito e per trimestre solare.
Anatocismo: Si verifica quando la banca applica la capitalizzazione degli interessi. In pratica, gli interessi maturati e non pagati vengono sommati al capitale, iniziando a produrre a loro volta nuovi interessi (i cosiddetti “interessi sugli interessi”)
👉 Attenzione: Un tasso semplicemente “alto” o costoso non significa automaticamente che sia illegale. Affermare la presenza di usura o anatocismo mutuo richiede un’analisi matematica approfondita. La reale irregolarità dipende dal caso specifico e dalla corretta ricostruzione del costo del credito.
“Interessi altissimi”: cosa compone davvero il costo (TEG e TAEG)
Quando guardi il tuo contratto, non fermarti al TAN (Tasso Annuo Nominale). Il costo reale di un finanziamento è composto da diverse voci. Ecco cosa guardare:
- TAN (Tasso Annuo Nominale): L’interesse “puro” annuo sul capitale prestato.
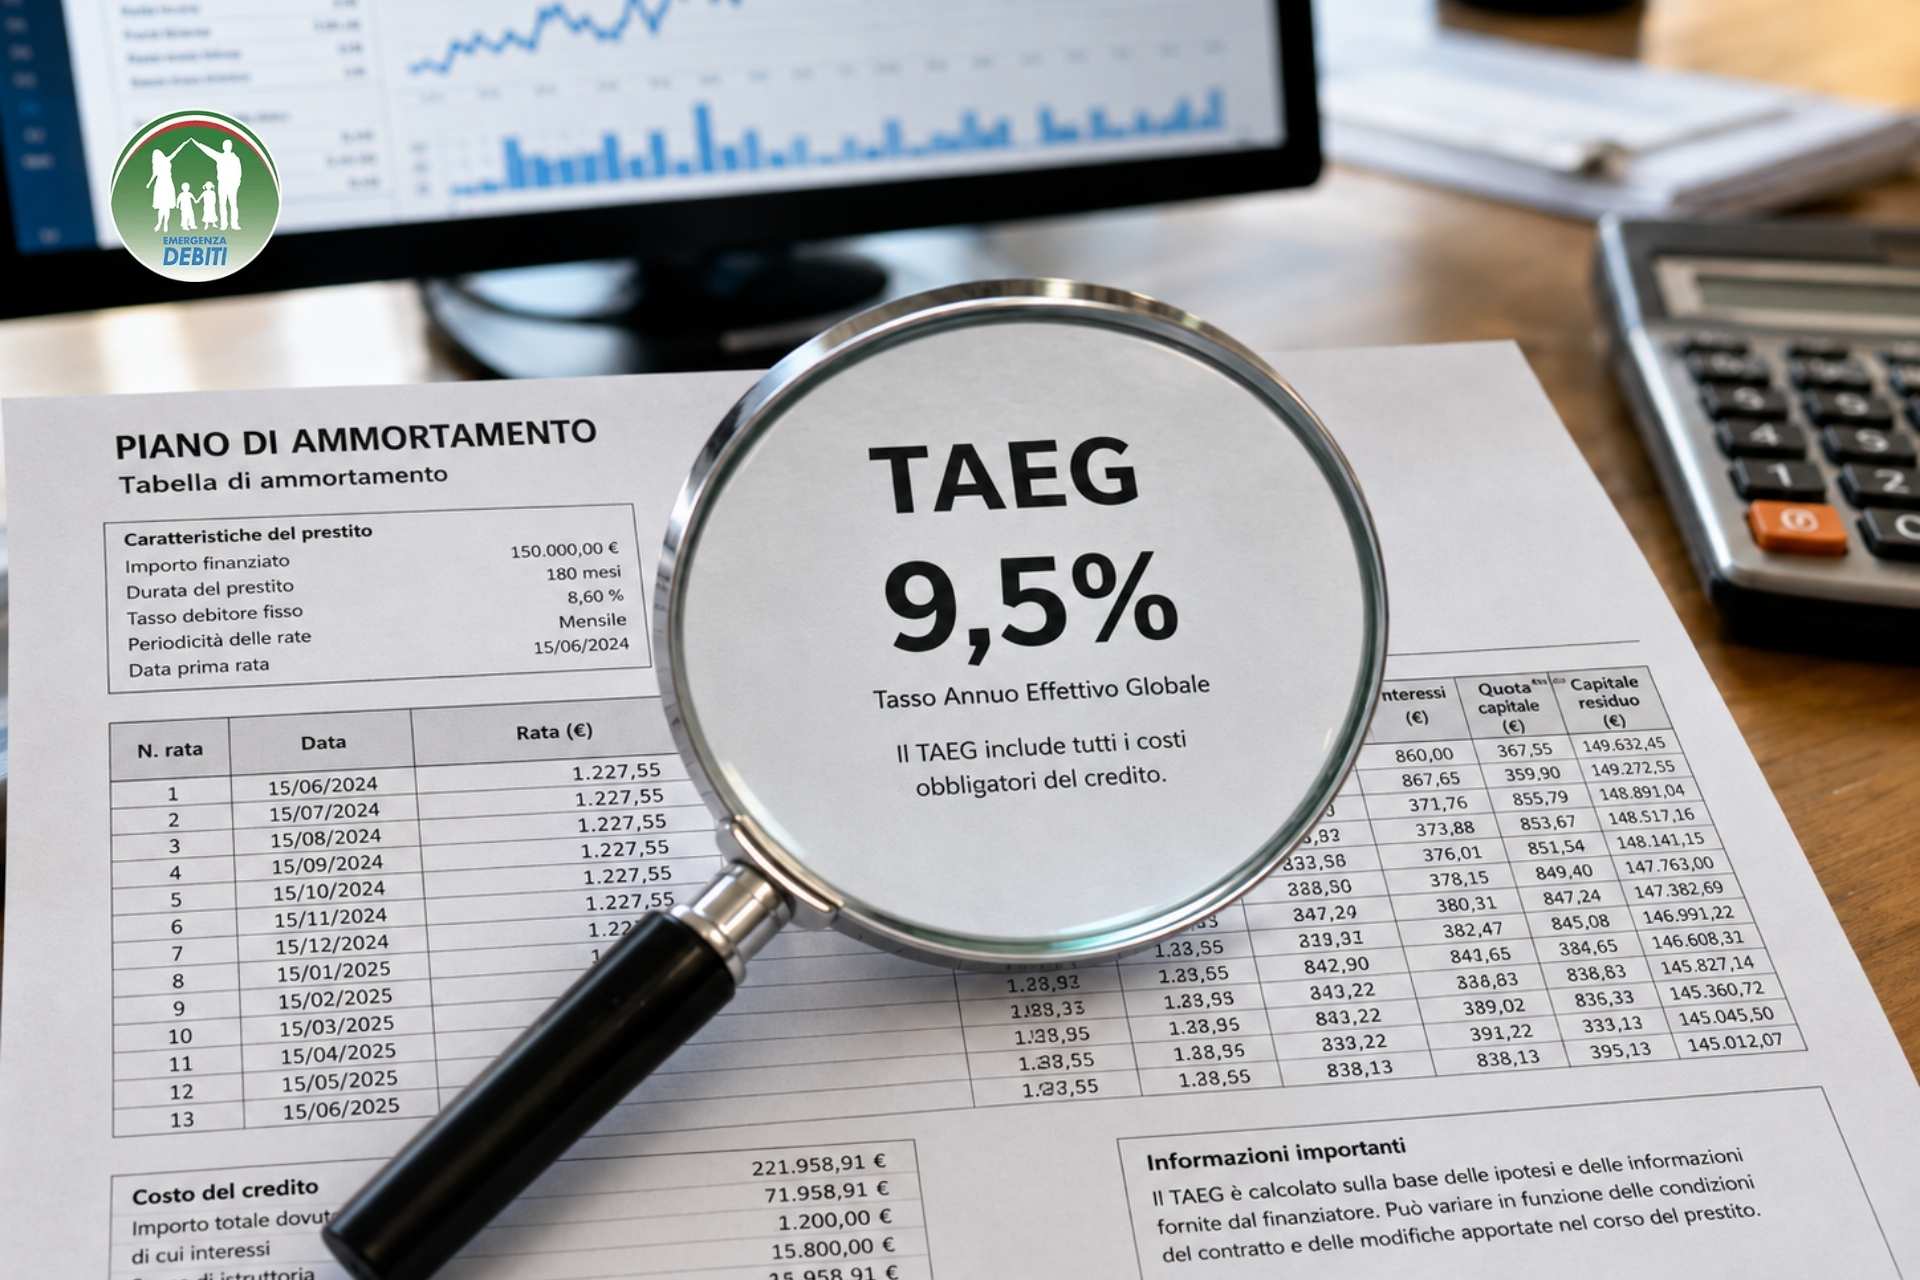
- TAEG (Tasso Annuo Effettivo Globale): L’indicatore del costo totale per il consumatore. Ma per la verifica legale serve conoscere la TEG e TAEG differenza: il TEG (Tasso Effettivo Globale) è il parametro tecnico, calcolato secondo le direttive di Banca d’Italia, da confrontare con le soglie legali.
- Spese e commissioni nel TEG: Spese di istruttoria, perizia, incasso rata e assicurazioni obbligatorie (o necessarie per l’ottenimento del credito).
- Interessi di mora usura: Gli interessi maggiorati applicati in caso di ritardo nel pagamento. Se sommati impropriamente agli interessi corrispettivi (o calcolati su basi errate), possono concorrere al superamento della soglia usuraria.
Usura mutuo come verificare in modo pratico
Come si stabilisce se un contratto ha superato il limite di legge? Ecco gli step logici:
- Identifica la categoria: È un mutuo ipotecario, un prestito personale o una cessione del quinto?
- Individua il periodo: Conta la data di stipula del contratto, non la data in cui fai la verifica.
- Controlla il tasso soglia usura MEF: Cerca la tabella ufficiale pubblicata dal Ministero dell’Economia relativa a quel trimestre e a quella specifica categoria.
- Confronta i dati: Verifica se l’usura finanziamento tasso soglia è stata superata dal TEG originario calcolato sul tuo contratto (includendo tutte le voci previste).
Nota bene: Il fai-da-te è rischioso. Se c’è uno scostamento minimo o un forte dubbio, serve una verifica tecnica professionale, perché l’inclusione o l’esclusione di certe voci (es. polizze assicurative) dipende dalla giurisprudenza vigente.
Anatocismo mutuo cosa significa e quando emerge
Capire l’anatocismo mutuo cosa significa richiede un’osservazione del piano di rimborso. La capitalizzazione interessi anatocismo avviene quando l’istituto di credito fa maturare interessi su quote di interesse già scadute.
Nei mutui alla francese (rata costante composta da quota capitale crescente e quota interessi decrescente), il dibattito legale sull’anatocismo è complesso. Spesso non si vede “a occhio nudo”, ma richiede algoritmi matematici per capire se la banca ha applicato formule di capitalizzazione composta (spesso contestabili) anziché semplice. Leggere attentamente le clausole contrattuali e il piano di ammortamento è vitale, a differenza di conti correnti o carte revolving dove l’anatocismo è storicamente più evidente negli estratti conto trimestrali.
Checklist “Cosa fare subito” ed Errori da evitare
Cosa fare subito:
- Non firmare rinegoziazioni o “sospensioni” proposte frettolosamente al buio.
- Richiedi formalmente il piano di ammortamento aggiornato.
- Recupera il contratto originario firmato.
- Verifica il tasso soglia in vigore alla data in cui hai stipulato il mutuo.
- Chiedi supporto professionale se non sai leggere le formule finanziarie o se hai già ricevuto atti esecutivi.
Errori da evitare:
- Confondere un “tasso alto per il mercato di oggi” con l’usura tecnica (senza verifica matematica).
- Guardare solo il TAN ignorando le spese collaterali e assicurative.
- Ignorare gli interessi di mora e le clausole di salvaguardia.
- Affidarsi a “calcolatori online” gratuiti e non ufficiali senza produrre i documenti completi.
- Firmare nuovi accordi che abbassano la rata mensile ma prolungano il debito per decenni, aumentando il costo totale.
FAQ: Domande Frequenti ❓
Cos'è il tasso soglia usura e chi lo stabilisce?
È il limite massimo oltre il quale gli interessi sono considerati illegali. Viene calcolato e pubblicato ogni tre mesi dal Ministero dell’Economia e delle Finanze (MEF) sulla base delle rilevazioni di Banca d’Italia.
L'usura si calcola sulla rata o sul contratto?
L’usura originaria si verifica sulle condizioni pattuite al momento della firma del contratto (TEG contro Tasso Soglia in quel preciso momento).
Cos'è l'usura sopravvenuta?
Avviene quando i tassi superano la soglia nel corso degli anni a causa delle variazioni dei mercati. Oggi la giurisprudenza (Sezioni Unite) tende a non considerare l’usura sopravvenuta come motivo di nullità, rendendo fondamentale l’analisi del contratto originario.
Posso verificare da solo l'anatocismo?
È molto difficile. Su un conto corrente è più visibile, ma su un mutuo alla francese serve un software di calcolo finanziario che smonti le quote capitale/interesse per trovare la capitalizzazione composta illecita.
Se trovo usura, non devo più pagare il mutuo?
Falso. Se viene accertata l’usura, l’art. 1815 del Codice Civile prevede che non siano dovuti gli interessi, ma il capitale prestato va comunque restituito alla banca.
Gli interessi di mora vanno inseriti nel calcolo usura?
Sì, la giurisprudenza consolidata afferma che gli interessi di mora concorrono alla formazione del costo del credito e devono rispettare i limiti anti-usura, maggiorati secondo precise formule.
Conclusione e Contatti
Capire se sei vittima di usura o anatocismo mutuo è una questione strettamente tecnica che non ammette improvvisazioni. Se i costi del tuo finanziamento ti sembrano anomali, non agire di impulso: affidati a chi analizza i contratti tutti i giorni.
📍 Via Terenzio, 10 – 00193 Roma (RM)
🏢 Presenti con uffici in tutta Italia dal 2010
☎️ Tel. 800 482060
✉️ Email info@ufficioemergenzadebiti.it