
Per imprese: come impostare una ristrutturazione del debito per risanare l’azienda (tassi, scadenze, garanzie)
La ristrutturazione debito aziendale serve a rendere sostenibili i flussi di cassa dell’impresa: non significa solo “spostare rate”, ma riorganizzare tassi, scadenze, garanzie e priorità di pagamento per proteggere la continuità operativa.
Se la cassa è sotto pressione e ti chiedi per i debiti impresa cosa fare subito, la mossa giusta è partire da una diagnosi numerica completa e impostare una proposta credibile con l’aiuto di una consulenza stragiudiziale.
Indice
- 🔵 Ristrutturazione debito aziendale = revisione concreta di tassi, scadenze, garanzie e calendario pagamenti, non solo rinvio delle rate.
- 🔵 Prima di trattare con banche e fornitori, prepara una mappa completa dei debiti (importi, arretrati, garanzie, scadenze, urgenze).
- 🔵 Nella rinegoziazione debiti impresa vince chi porta numeri: cash flow, priorità, misure correttive, proposta scritta.
- 🔵 Per la ristrutturazione esposizione bancaria è utile verificare anche la fotografia delle segnalazioni creditizie e dell’esposizione complessiva.
- 🔵 Liquidità e debiti fornitori vanno gestiti insieme: pagare “a caso” spesso peggiora la continuità aziendale.
- 🔵 Se il problema è strutturale, valuta anche alternative: sospensione pagamento debiti, saldo e stralcio o strumenti più ampi di risanamento.
- 🔵 Niente promesse facili: dipende dal caso, dalla sostenibilità del piano e dalla qualità della documentazione.
Punti chiave 🔵
- 🔵 Ristrutturazione debito aziendale = revisione concreta di tassi, scadenze, garanzie e calendario pagamenti, non solo rinvio delle rate.
- 🔵 Prima di trattare con banche e fornitori, prepara una mappa completa dei debiti (importi, arretrati, garanzie, scadenze, urgenze).
- 🔵 Nella rinegoziazione debiti impresa vince chi porta numeri: cash flow, priorità, misure correttive, proposta scritta.
- 🔵 Per la ristrutturazione esposizione bancaria è utile verificare anche la fotografia delle segnalazioni creditizie e dell’esposizione complessiva.
- 🔵 Liquidità e debiti fornitori vanno gestiti insieme: pagare “a caso” spesso peggiora la continuità aziendale.
- 🔵 Se il problema è strutturale, valuta anche alternative: sospensione pagamento debiti, saldo e stralcio o strumenti più ampi di risanamento.
- 🔵 Niente promesse facili: dipende dal caso, dalla sostenibilità del piano e dalla qualità della documentazione.
Cos’è la ristrutturazione debito aziendale e quando serve davvero
La ristrutturazione debito aziendale è un processo di riorganizzazione delle passività dell’impresa con l’obiettivo di ripristinare flussi di cassa sostenibili e favorire il risanamento aziendale debiti.
Serve soprattutto quando:
-
- le rate assorbono troppa liquidità;
- ci sono arretrati con banche o fornitori;
- l’azienda è operativa, ma la struttura dei debiti non è più compatibile con gli incassi;
- la crisi è di liquidità (temporanea o mista) e non ancora irreversibile.
In pratica: prima si mette ordine, poi si negozia.
Diagnosi iniziale: mappa completa dei debiti (step-by-step in 6 passi)
Per impostare una ristrutturazione debito aziendale credibile, parti da una fotografia completa.
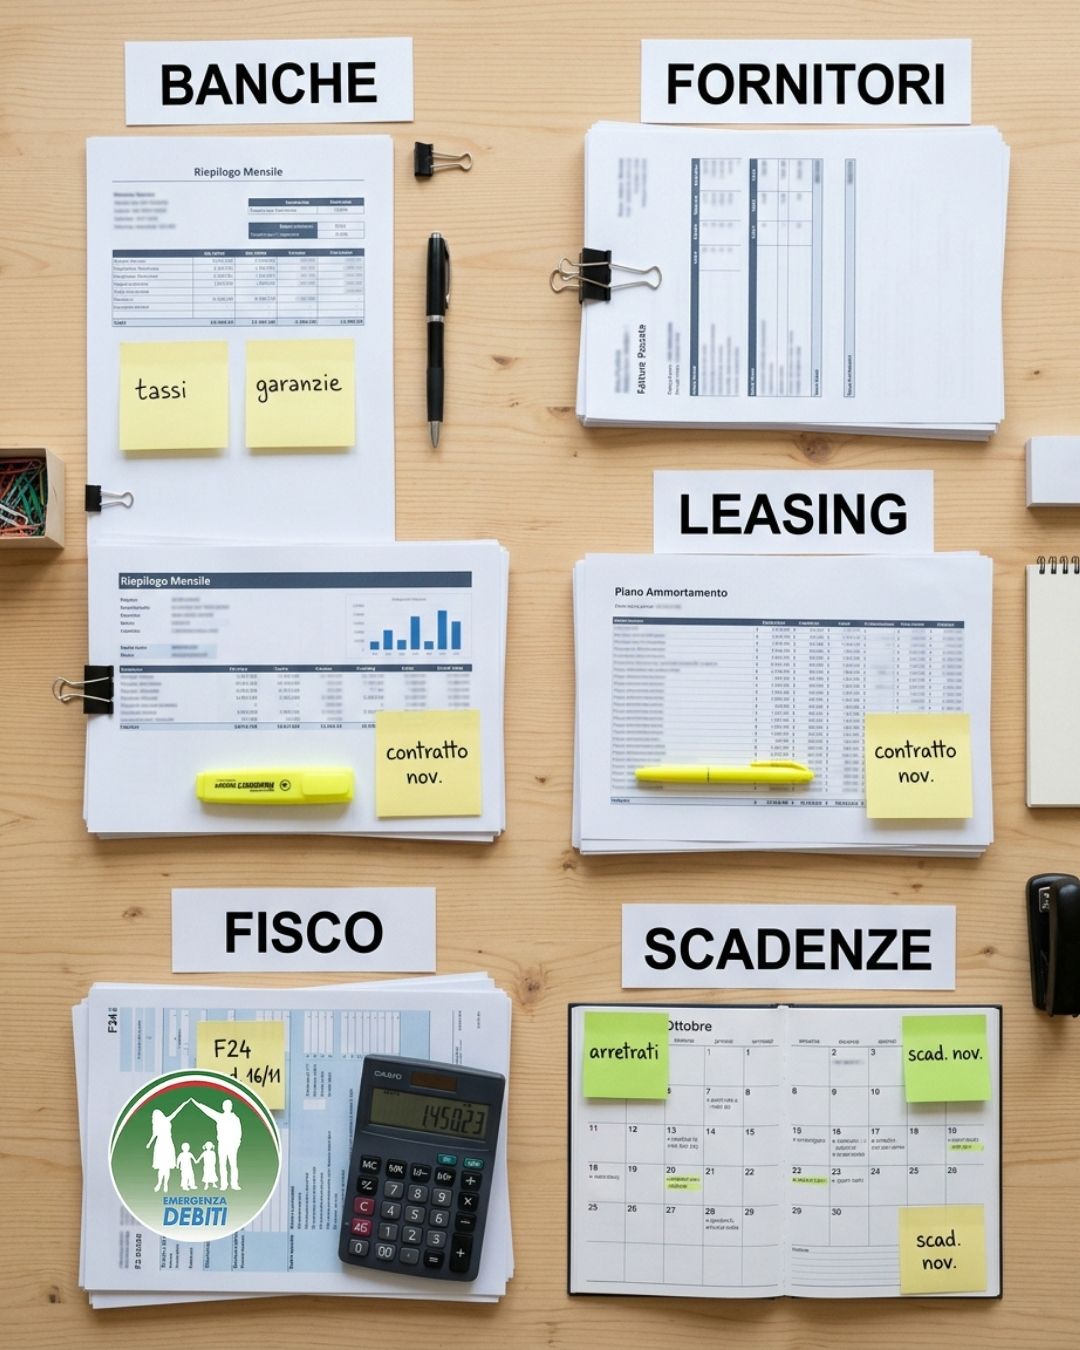
- Elenca tutti i debiti: Banche, leasing, fornitori, Fisco/enti, dipendenti, soci, canoni, utenze, eventuali contenziosi.
- Raccogli i dati chiave: Per ogni posizione annota importo residuo, rata, tasso, scadenza, garanzie (fideiussioni, pegni, ipoteche).
- Segna arretrati e urgenze: Rate scadute, solleciti, diffide, blocchi forniture, creditori “strategici”.
- Definisci le priorità operative: Chi va gestito prima per non fermare l’azienda? (fornitori critici, stipendi, servizi essenziali).
- Fotografa la liquidità: Disponibilità reale di cassa, incassi attesi, crediti da recuperare, stagionalità.
- Verifica l’esposizione bancaria: La Centrale dei Rischi della Banca d’Italia raccoglie le informazioni sui debiti; l’accesso è gratuito e le società possono attivare un invio mensile via PEC.
👉 In questa fase può essere utile una consulenza stragiudiziale per impostare i numeri prima della trattativa.
Tassi, scadenze, garanzie: cosa si può negoziare davvero (senza promesse)
Nella rinegoziazione debiti impresa si possono discutere diversi elementi, ma le banche accetteranno solo in base alla reale sostenibilità del piano.
Ecco cosa puoi provare a negoziare:
- Tassi: Richiedere una revisione tassi finanziamenti impresa, lavorando sullo spread o sulla struttura del costo complessivo.
- Scadenze: Puntare a un allungamento scadenze debiti azienda, rimodulando le rate o inserendo un preammortamento.
- Garanzie: Valutare una rinegoziazione garanzie bancarie (reali o personali), compatibilmente con la mitigazione del rischio.
- Calendario pagamenti: Fissare una sequenza e priorità coerenti con il cash flow.
La Banca d’Italia pubblica statistiche utili sui tassi come riferimento di contesto. La regola d’oro in trattativa rimane: “dipende dal caso e dalla sostenibilità del piano”.
Tassi, scadenze, garanzie: cosa si può negoziare davvero (senza promesse)
Nella rinegoziazione debiti impresa si possono discutere diversi elementi, ma le banche accetteranno solo in base alla reale sostenibilità del piano.
Ecco cosa puoi provare a negoziare:
- Tassi: Richiedere una revisione tassi finanziamenti impresa, lavorando sullo spread o sulla struttura del costo complessivo.
- Scadenze: Puntare a un allungamento scadenze debiti azienda, rimodulando le rate o inserendo un preammortamento.
- Garanzie: Valutare una rinegoziazione garanzie bancarie (reali o personali), compatibilmente con la mitigazione del rischio.
- Calendario pagamenti: Fissare una sequenza e priorità coerenti con il cash flow.
La Banca d’Italia pubblica statistiche utili sui tassi come riferimento di contesto. La regola d’oro in trattativa rimane: “dipende dal caso e dalla sostenibilità del piano”.
Accordi con banche per imprese: come arrivare preparati
Gli accordi con banche per imprese funzionano meglio quando l’azienda si presenta con una proposta leggibile, non con una richiesta generica di “respiro”.
Cosa portare al tavolo delle trattative:
- situazione debitoria aggiornata;
- flussi di cassa previsionali (anche semplici, ma realistici);
- spiegazione delle cause della tensione (temporanea o strutturale);
- azioni correttive già avviate (taglio costi, recupero crediti);
- una proposta concreta di ristrutturazione esposizione bancaria.
Nota: Se ci sono dubbi tecnici su costi o interessi anomali, può essere utile verificare anche l’area anatocismo bancario e usura prima di formalizzare la strategia.
Liquidità e debiti fornitori: come evitare il blocco dell’operatività
Il delicato equilibrio tra liquidità e debiti fornitori è spesso ciò che decide se il piano parte o naufraga.
Strategia pratica:
- Classifica i fornitori in: strategici / sostituibili / non critici.
- Negozia scadenze realistiche con i fornitori strategici prima che si rompa il rapporto fiduciario.
- Evita pagamenti impulsivi a un solo creditore senza una logica complessiva.
- Proteggi la produzione/servizio per mantenere accesa la “macchina aziendale”.
In questo ambito, la ristrutturazione debito aziendale non è solo finanziaria: è strettamente operativa.
Liquidità e debiti fornitori: come evitare il blocco dell’operatività
Un buon piano di risanamento non deve essere per forza “accademico”, ma deve essere chiaro, numerico e monitorabile.
Cosa deve contenere (il minimo utile):
- Obiettivo: ridurre la pressione finanziaria o ripristinare l’equilibrio.
- Tempi: azioni a breve e medio termine.
- Azioni previste: rinegoziazioni, revisione costi, gestione magazzino.
- Priorità pagamenti: chi pagare prima e perché.
Cosa fare subito (checklist in 5 punti) ✅
- Ferma l’improvvisazione: niente promesse verbali ai creditori.
- Raccogli tutti i dati reali (debiti, scadenze, tassi, garanzie).
- Classifica i debiti tra urgenti e strategici.
- Prepara una proposta scritta di ristrutturazione debito aziendale.
- Attiva un supporto professionale per gestire la trattativa.
Alternative alla ristrutturazione: quando valutare saldo e stralcio, o sospensioni
Non sempre la sola ristrutturazione debito aziendale basta. A volte conviene integrare altri approcci:
- Rinegoziazione parziale su singole posizioni.
- Accordi transattivi / saldo e stralcio su debiti deteriorati specifici.
- Sospensione pagamento debiti per guadagnare tempo.
- Gestione delle escalation giudiziarie con opposizione formale.
- Strumenti di composizione della crisi (es. la composizione negoziata promossa dal sistema camerale).
Per eventuali debiti fiscali iscritti a ruolo, l’Agenzia Entrate-Riscossione offre canali di rateizzazione da verificare in base alla disciplina vigente.
Errori da evitare (e box trasparenza: cosa NON promettiamo) ❌
Errori da non commettere:
- Trattare solo “a voce” con banche o fornitori.
- Promettere pagamenti fuori dalla propria portata.
- Usare tutta la liquidità per tamponare l’urgenza di un solo creditore.
- Ignorare solleciti e segnali di aggravamento.
Cosa NON promettiamo 📌
Non promettiamo soluzioni automatiche o sconti garantiti. Analizziamo i numeri dell’impresa e costruiamo una strategia di ristrutturazione debito aziendale realistica, studiata caso per caso.
📚 Come rendere credibile una proposta di ristrutturazione del debito
Il punto decisivo, quando si parla di ristrutturazione debito aziendale, non è “chiedere più tempo” ma dimostrare che l’impresa può tornare a pagare in modo sostenibile. Una proposta credibile, infatti, riduce l’incertezza del creditore e aumenta le possibilità di ottenere una rinegoziazione debiti impresa su tassi, scadenze e garanzie. In concreto, la banca o il fornitore non guarda solo il debito attuale: guarda soprattutto la capacità futura dell’azienda di rispettare il nuovo piano.
Per questo la prima leva è la qualità dei dati. La Banca d’Italia ricorda che la Centrale dei Rischi è una base dati sui debiti di famiglie e imprese verso il sistema bancario e finanziario, alimentata dagli intermediari con informazioni su crediti e garanzie. Per un’impresa, leggere correttamente questa fotografia può aiutare a capire come viene vista l’esposizione complessiva e a preparare una ristrutturazione esposizione bancaria più ordinata. Inoltre, l’accesso ai dati è gratuito e le società possono attivare un servizio di ricezione mensile via PEC, utile per monitorare l’andamento nel tempo.
La seconda leva è la coerenza tra numeri e richiesta. Se chiedi un allungamento scadenze debiti azienda, devi mostrare come questo migliora la cassa mensile; se chiedi una revisione tassi finanziamenti impresa, devi spiegare perché la nuova rata è sostenibile senza generare nuovi arretrati. Anche il tema della rinegoziazione garanzie bancarie va affrontato con realismo: non basta chiedere una riduzione del rischio percepito dal creditore, bisogna offrire una struttura di pagamento più affidabile.
La terza leva è la continuità operativa. Nelle PMI, la trattativa con la banca non può essere scollegata dal binomio liquidità e debiti fornitori: se salti i fornitori strategici, la produzione si blocca e qualsiasi piano perde credibilità. Ecco perché il piano di risanamento deve contenere priorità di pagamento, obiettivi a breve termine e un monitoraggio semplice ma regolare.
Infine, se la crisi è più ampia, può avere senso valutare percorsi assistiti e strumenti di composizione della crisi. Il sistema camerale e la piattaforma dedicata alla composizione negoziata (in chiave volontaria e stragiudiziale) sono riferimenti utili per orientarsi, insieme a un supporto professionale che traduca i numeri in una strategia concreta.
FAQ ❓
Posso fare saldo e stralcio anche per debiti aziendali?
In alcuni casi sì, su singole posizioni deteriorabili, ma la proposta deve essere sostenibile, liquidabile e ben documentata.
La ristrutturazione debito aziendale significa solo allungare le rate?
No. Include la revisione di tassi, scadenze, garanzie e priorità di pagamento per rendere la cassa sostenibile.
Quando conviene avviare una rinegoziazione debiti impresa?
Prima che gli arretrati diventino sistemici e passino a incaglio/sofferenza. Prima ti muovi, maggiori sono le opzioni.
Cosa devo preparare per stipulare accordi con banche per imprese?
Mappa dei debiti, scadenze, cash flow previsionale e una proposta scritta supportata dai numeri.
Come gestire liquidità e debiti fornitori senza fermare l’azienda?
Classificando i fornitori per criticità e proteggendo i pagamenti verso chi è indispensabile al ciclo produttivo.
Fonti
- Banca d’Italia — Accesso ai dati della Centrale dei Rischi (definizione, accesso gratuito, tempi di risposta, servizio per società)
- Banca d’Italia — Guida alla lettura del prospetto della Centrale dei Rischi (36 mesi, struttura del prospetto, informazioni su garanzie)
- Banca d’Italia — Tassi di interesse (statistiche ufficiali sui tassi per settore/tipologia)
- Unioncamere — Crisi d’impresa (strumenti digitali e orientamento)
- Piattaforma Composizione Negoziata (riferimento ufficiale, strumento volontario/stragiudiziale)
- Agenzia Entrate-Riscossione — Rateizzazione (canali e regole operative, da verificare in base alla disciplina vigente)
Conclusioni
Se la tua impresa è in grave tensione di cassa, la priorità non è “guadagnare qualche settimana”, ma impostare una ristrutturazione debito aziendale con numeri chiari, priorità corrette e trattative sostenibili.
👉 Contatta Ufficio Emergenza Debiti per una prima analisi della posizione debitoria aziendale, una strategia su misura e un supporto operativo con consulenza stragiudiziale specializzata.
Puoi visitare le nostre sedi oppure contattarci direttamente:
📍 Via Terenzio, 10 – 00193 Roma (RM)
🏢 Presenti con uffici in tutta Italia dal 2010
☎️ Tel. 800 482060
✉️ Email info@ufficioemergenzadebiti.it